Ejemplo simplificado de costos en pesos chilenos (CLP), no una fórmula para hornear. Solo incluye los tres ingredientes indicados; agrega todos los demás ingredientes y gastos de tu receta real.
| Ingrediente y precio de compra | Cantidad usada | Costo del lote (CLP) |
|---|---|---|
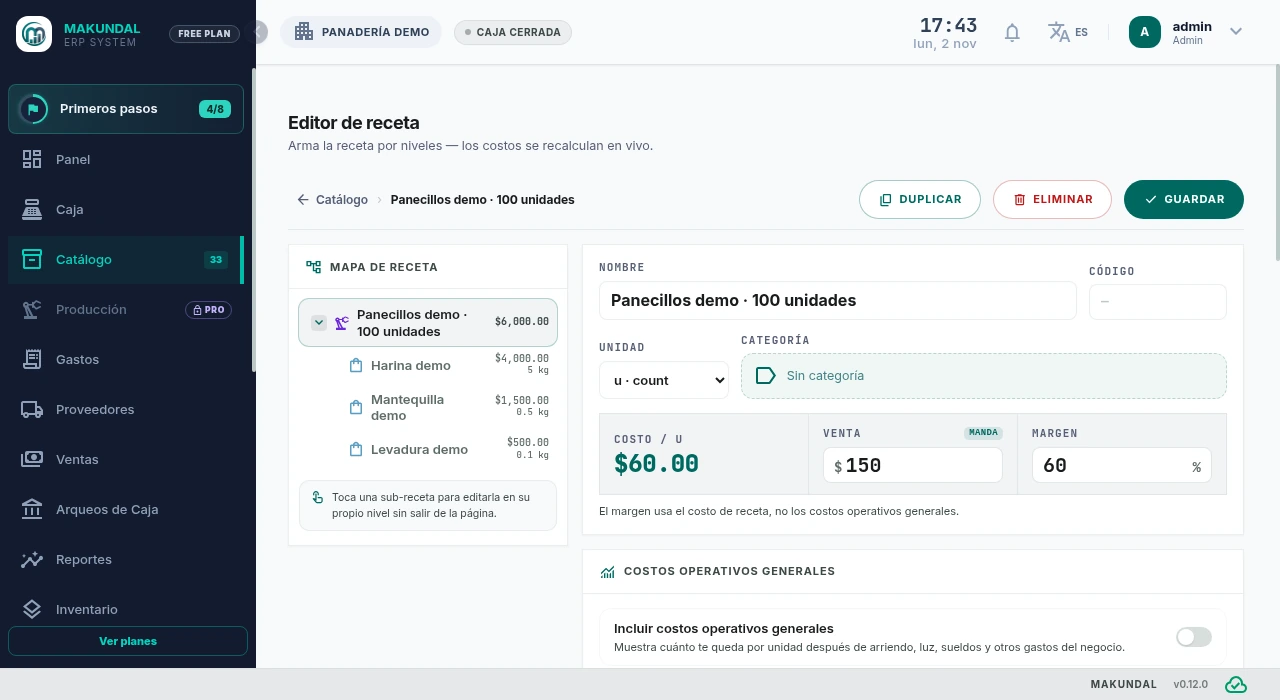
| Harina · CLP 800/kg | 5 kg | 4.000 |
| Mantequilla · CLP 3.000/kg | 0,5 kg | 1.500 |
| Levadura · CLP 5.000/kg | 0,1 kg | 500 |
Divide entre las unidades vendibles
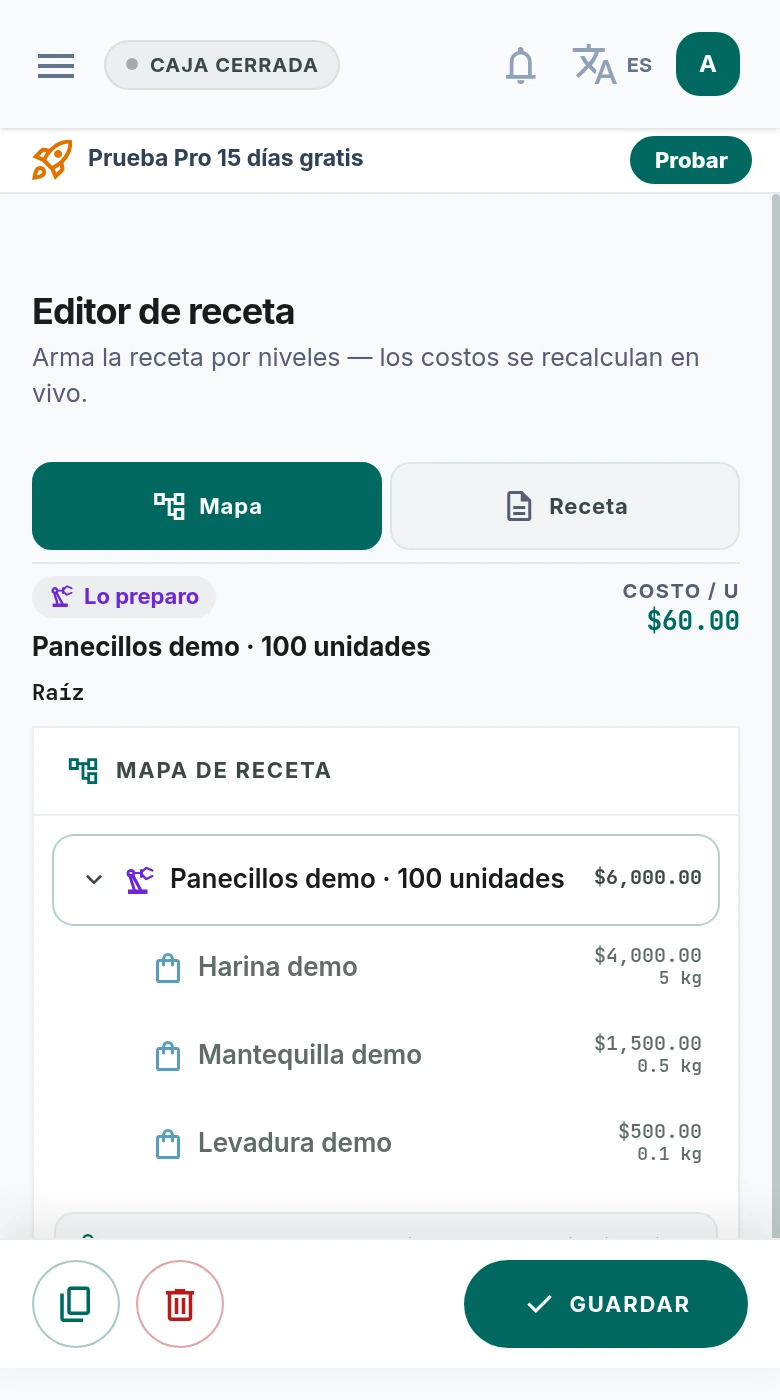
CLP 4.000 + 1.500 + 500 = CLP 6.000 por lote. Divide entre 100 panecillos vendibles: CLP 60 de ingredientes por unidad. Con 90 vendibles, CLP 6.000 ÷ 90 ≈ CLP 66,67. Usa el rendimiento real al revisar los costos.
El costo de ingredientes no es tu costo operativo completo ni tu utilidad. Considera empaque, mermas, mano de obra, energía, arriendo, comisiones de pago e impuestos aplicables al fijar precios. La captura muestra el rendimiento configurado de la receta; no confirma el rendimiento real de cada lote.
 Abrir imagen de Computadora en tamaño completo en una pestaña nueva
Consulta los ingredientes, cambia cantidades y observa cómo se actualiza el costo de 100 panecillos de demostración en computadora.
 Abrir imagen de Móvil en tamaño completo en una pestaña nueva
Alterna entre la receta y el mapa de costos en móvil. El ejemplo vuelve a CLP 6.000 por lote y CLP 60 por unidad.
Pantallas reales de Makundal en español, con datos de demostración. Abre la imagen para verla en tamaño completo en una pestaña nueva.
Aplica este método en Makundal
Ingresa los costos y las unidades de compra
En Catálogo, crea los ingredientes con sus unidades y costos de compra. Revisa las conversiones si la receta usa gramos y compras por kilogramo. Usa tus facturas, no los precios del ejemplo.
Arma la receta
Crea un producto elaborado, agrega sus ingredientes y cantidades, y define el rendimiento. El editor muestra el costo de la receta y por unidad producida. Revísalos antes de guardar.
Registra producción y pérdidas
Producción forma parte de Pro. Para productos elaborados con anticipación, úsala para consumir ingredientes y sumar productos terminados al stock. Registra las pérdidas reales en Control de Stock y compara lo producido con lo vendible.
Revisa cuando cambien precios o porciones
Actualiza los costos del catálogo a partir de las nuevas compras y revisa el costo resultante de la receta. Reconsidera las porciones y el precio de venta; superar el costo de ingredientes no garantiza rentabilidad.