Exemplo simplificado de custos em pesos chilenos (CLP), não uma fórmula de panificação. Inclui apenas os três ingredientes indicados; acrescente todos os demais ingredientes e despesas da sua receita real.
| Ingrediente e preço de compra | Quantidade usada | Custo do lote (CLP) |
|---|---|---|
| Farinha · CLP 800/kg | 5 kg | 4.000 |
| Manteiga · CLP 3.000/kg | 0,5 kg | 1.500 |
| Fermento · CLP 5.000/kg | 0,1 kg | 500 |
Divida pelas unidades vendáveis
CLP 4.000 + 1.500 + 500 = CLP 6.000 por lote. Divida por 100 pãezinhos vendáveis: CLP 60 de ingredientes por unidade. Com 90 vendáveis, CLP 6.000 ÷ 90 ≈ CLP 66,67. Use o rendimento real ao revisar os custos.
O custo de ingredientes não é seu custo operacional completo nem seu lucro. Considere embalagem, perdas, mão de obra, energia, aluguel, taxas de pagamento e impostos aplicáveis ao definir preços. A captura mostra o rendimento configurado da receita; não confirma o rendimento real de cada lote.
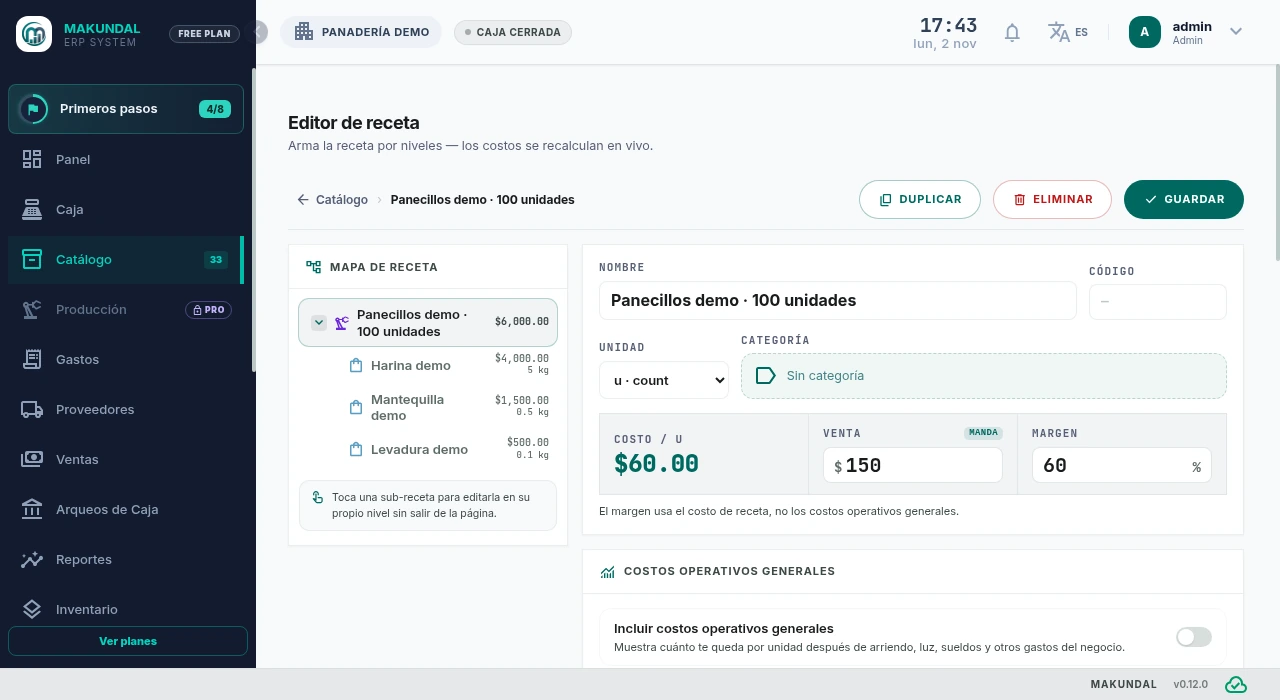 Abrir imagem de Computador em tamanho completo em uma nova aba
Consulte os ingredientes, altere quantidades e veja o custo de 100 pãezinhos de demonstração mudar no computador.
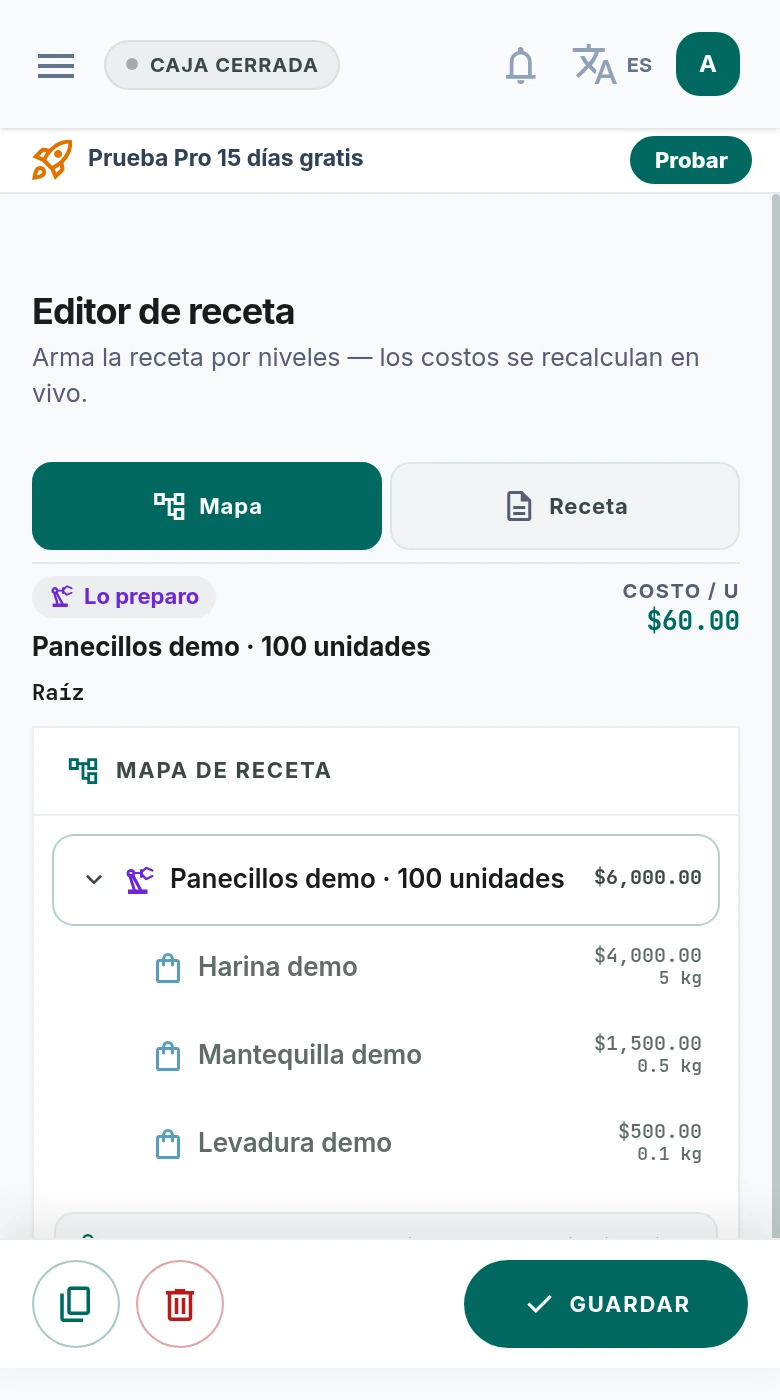 Abrir imagem de Celular em tamanho completo em uma nova aba
Alterne entre a receita e o mapa de custos no celular. O exemplo volta a CLP 6.000 por lote e CLP 60 por unidade.
Telas reais do Makundal em espanhol, com dados de demonstração. Abra a imagem para vê-la em tamanho completo em uma nova aba.
Aplique este método no Makundal
Informe custos e unidades de compra
No Catálogo, crie os ingredientes com suas unidades e custos de compra. Confira as conversões quando a receita usa gramas e a compra é por quilograma. Use suas notas fiscais, não os preços do exemplo.
Monte a receita
Crie um produto fabricado, adicione ingredientes e quantidades e defina o rendimento. O editor mostra o custo da receita e por unidade produzida. Confira antes de salvar.
Registre produção e perdas
Produção faz parte do Pro. Para produtos feitos antecipadamente, use-a para consumir ingredientes e acrescentar produtos prontos ao estoque. Registre perdas reais no Controle de Estoque e compare o produzido com o vendável.
Revise quando preços ou porções mudarem
Atualize os custos do catálogo com as novas compras e confira o custo resultante da receita. Reavalie porções e preço de venda; superar o custo de ingredientes não garante rentabilidade.